Bổ sung chủ sở hữu hưởng lợi: Cách điền Mẫu 12 và 10
Hướng dẫn kê khai chủ sở hữu hưởng lợi cho doanh nghiệp thành lập trước 01/07/2025: cách điền Mẫu 12, Mẫu 10, chuẩn bị hồ sơ và nộp trực tuyến.
Nội dung bài viết
- 1. Doanh nghiệp thành lập trước 01/07/2025 có phải kê khai chủ sở hữu hưởng lợi?
- Những mốc pháp lý cần chú ý
- 2. Chủ sở hữu hưởng lợi của doanh nghiệp là ai?
- Tiêu chí thứ nhất: Sở hữu từ 25%
- Tiêu chí thứ hai: Nhóm gia đình hoặc nhóm có hợp đồng
- Tiêu chí thứ ba: Quyền kiểm soát thực tế
- 3. Hồ sơ bổ sung chủ sở hữu hưởng lợi gồm những gì?
- Tải Mẫu số 12 mới
- Tải Mẫu số 10 mới
- 4. Hướng dẫn điền Mẫu số 12 khi kê khai bổ sung lần đầu
- Phân biệt điểm a và điểm b
- 5. Hướng dẫn điền Mẫu số 10 theo từng loại hình doanh nghiệp
- Các cột quan trọng khác của Mẫu số 10
- 6. Cách chuẩn bị biểu mẫu trên Mina Desk và nộp hồ sơ trực tuyến
- Bước 1: Tìm và tải biểu mẫu trên Mina Desk
- Bước 2: Chuẩn bị tệp hồ sơ
- Bước 3: Thực hiện thủ tục đăng ký trực tuyến
- Bước 4: Kiểm tra kết quả
- 7. Những lỗi dễ gặp khi bổ sung thông tin chủ sở hữu hưởng lợi
Doanh nghiệp thành lập trước ngày 01/07/2025 có phải kê khai chủ sở hữu hưởng lợi không? Nếu chưa kê khai thì sử dụng biểu mẫu nào, điền ra sao và nộp hồ sơ ở đâu?
Theo quy định hiện hành, doanh nghiệp thành lập trước thời điểm trên phải bổ sung thông tin về chủ sở hữu hưởng lợi theo quy định chuyển tiếp. Khi thực hiện thủ tục bổ sung lần đầu, hồ sơ về cơ bản sử dụng Mẫu số 12 kèm Mẫu số 10. Bài viết này hướng dẫn bạn xác định đối tượng cần kê khai, chuẩn bị biểu mẫu và thực hiện từng bước.
- Doanh nghiệp thành lập trước 01/07/2025 phải bổ sung thông tin chủ sở hữu hưởng lợi theo quy định chuyển tiếp.
- Không phải tất cả doanh nghiệp đều phải kê khai ngay nếu chưa phát sinh thủ tục thay đổi; doanh nghiệp có thể chủ động bổ sung sớm.
- Mẫu số 12 dùng để thông báo bổ sung thông tin; Mẫu số 10 dùng để lập danh sách chủ sở hữu hưởng lợi.
- Ngưỡng sở hữu từ 25% là một tiêu chí quan trọng, nhưng còn phải xét sở hữu gián tiếp, quan hệ gia đình, hợp đồng và quyền kiểm soát thực tế.
- Có thể chuẩn bị biểu mẫu trên Mina Desk và thực hiện thủ tục qua Hệ thống thông tin quốc gia về đăng ký doanh nghiệp.
1. Doanh nghiệp thành lập trước 01/07/2025 có phải kê khai chủ sở hữu hưởng lợi?
Có. Quy định này xuất phát từ Luật số 76/2025/QH15, sửa đổi, bổ sung một số điều của Luật Doanh nghiệp, có hiệu lực từ ngày 01/07/2025.
Theo khoản 1 Điều 3 của Luật này, doanh nghiệp được đăng ký thành lập trước thời điểm luật có hiệu lực thực hiện bổ sung thông tin về chủ sở hữu hưởng lợi, nếu có, đồng thời với lần đăng ký hoặc thông báo thay đổi nội dung đăng ký doanh nghiệp gần nhất. Doanh nghiệp cũng được quyền yêu cầu bổ sung sớm hơn.
Điều này cần được hiểu đúng để tránh hai nhầm lẫn phổ biến:
- Doanh nghiệp thành lập trước ngày 01/07/2025 không đương nhiên phải nộp hồ sơ ngay trong một thời hạn chung áp dụng toàn quốc.
- Doanh nghiệp không cần chờ thay đổi vốn, địa chỉ trụ sở hoặc người đại diện mới được kê khai. Việc bổ sung sớm được pháp luật cho phép.
Ví dụ: Công ty Minh An thành lập năm 2022, có hai thành viên góp vốn và chưa kê khai chủ sở hữu hưởng lợi. Nếu tháng 12/2026 công ty thực hiện thủ tục thay đổi địa chỉ trụ sở, công ty cần bổ sung thông tin chủ sở hữu hưởng lợi đồng thời với thủ tục đó.
Nếu không có kế hoạch thay đổi thông tin đăng ký kinh doanh, công ty vẫn có thể chủ động hoàn thành việc bổ sung trước.
Những mốc pháp lý cần chú ý
-
01/07/2025Luật Doanh nghiệp sửa đổi có hiệu lựcLuật 76/2025/QH15 bắt đầu áp dụng quy định về chủ sở hữu hưởng lợi và việc bổ sung thông tin đối với doanh nghiệp thành lập trước thời điểm này.
-
23/07/2026Bổ sung tiêu chí xác địnhNghị định 296/2026/NĐ-CP sửa đổi Điều 17 và Điều 18 Nghị định 168/2025/NĐ-CP, làm rõ cách xác định chủ sở hữu hưởng lợi.
-
21/08/2026Áp dụng biểu mẫu mớiThông tư 121/2026/TT-BTC thay thế Mẫu số 10 và Mẫu số 12 trước đây.
-
30/11/2026Mốc đôn đốc tại Nghệ AnCông văn 10252/STC-ĐKKD ngày 21/10/2026 của Sở Tài chính Nghệ An đề nghị doanh nghiệp tại địa phương hoàn thành bổ sung trước ngày này. Đây không phải hạn nộp chung của cả nước.
Lưu ý về thời hạn: Nếu doanh nghiệp đã kê khai và sau đó thực sự thay đổi thông tin chủ sở hữu hưởng lợi, thời hạn thông báo thay đổi là 10 ngày kể từ ngày có thay đổi theo Điều 52 Nghị định 168/2025/NĐ-CP.
Bộ Tài chính cũng đã giải thích rằng việc thay đổi tiêu chí pháp lý theo Nghị định 296/2026/NĐ-CP không tự động khiến doanh nghiệp đã kê khai, không phát sinh thay đổi thực tế phải nộp lại hồ sơ trong 10 ngày.
2. Chủ sở hữu hưởng lợi của doanh nghiệp là ai?
Chủ sở hữu hưởng lợi không nhất thiết là giám đốc hoặc người đại diện theo pháp luật.
Theo Điều 17 Nghị định 168/2025/NĐ-CP, được sửa đổi bởi Điều 3 Nghị định 296/2026/NĐ-CP, chủ sở hữu hưởng lợi của doanh nghiệp có tư cách pháp nhân là một hoặc nhiều cá nhân trực tiếp hoặc gián tiếp sở hữu, hoặc kiểm soát cuối cùng trên thực tế đối với doanh nghiệp. Khái niệm này không bao gồm cá nhân đại diện cho vốn nhà nước trong doanh nghiệp.
Tiêu chí thứ nhất: Sở hữu từ 25%
Cá nhân có thể thuộc diện chủ sở hữu hưởng lợi nếu trực tiếp, gián tiếp hoặc kết hợp cả hai hình thức sở hữu từ 25% vốn điều lệ hoặc từ 25% tổng số cổ phần có quyền biểu quyết trở lên.
Ví dụ công ty TNHH có cơ cấu vốn:
| Thành viên | Vốn góp | Tỷ lệ | Thuộc diện kê khai |
|---|---|---|---|
| Ông Nguyễn Văn A | 1,2 tỷ đồng | 60% | Có |
| Bà Trần Thị B | 800 triệu đồng | 40% | Có |
| Tổng cộng | 2 tỷ đồng | 100% |
Nếu không có yếu tố sở hữu hoặc kiểm soát khác, cả ông A và bà B đều thuộc diện kê khai chủ sở hữu hưởng lợi.
Trường hợp sở hữu gián tiếp cũng phải được xem xét. Ví dụ cá nhân X sở hữu 50% công ty A, còn công ty A sở hữu 80% công ty B. Theo phép tính tỷ lệ sở hữu qua một chuỗi đơn giản, tỷ lệ sở hữu gián tiếp tương ứng của X tại công ty B là 40%.
Với cơ cấu sở hữu qua nhiều công ty hoặc thỏa thuận pháp lý, doanh nghiệp cần rà soát từng cấp để xác định người cuối cùng thực sự sở hữu hoặc kiểm soát doanh nghiệp.
Tiêu chí thứ hai: Nhóm gia đình hoặc nhóm có hợp đồng
Quy định năm 2026 bổ sung việc xác định nhóm cá nhân có quan hệ gia đình theo Luật Doanh nghiệp hoặc có hợp đồng cùng sở hữu.
Nếu nhóm này cùng sở hữu từ 25% vốn điều lệ hoặc từ 25% cổ phần có quyền biểu quyết trở lên thì các cá nhân trong nhóm có thể phải được xác định và kê khai theo quy định.
Ví dụ, hai cá nhân thuộc quan hệ gia đình được pháp luật quy định, mỗi người sở hữu 15% vốn điều lệ. Nếu việc sở hữu thuộc trường hợp xác định theo nhóm và tổng tỷ lệ là 30%, doanh nghiệp không được chỉ xét riêng từng người dưới ngưỡng 25% rồi bỏ qua.
Tiêu chí thứ ba: Quyền kiểm soát thực tế
Trong trường hợp không có cá nhân đáp ứng tiêu chí sở hữu, hoặc có căn cứ cho thấy người đáp ứng tiêu chí sở hữu không phải chủ sở hữu hưởng lợi thực sự, doanh nghiệp phải xem xét cá nhân có quyền chi phối cuối cùng.
Quyền kiểm soát có thể thể hiện qua việc bổ nhiệm, miễn nhiệm lãnh đạo; sửa đổi điều lệ; thay đổi cơ cấu tổ chức; quyết định chính sách tài chính, đầu tư; tổ chức lại hoặc giải thể doanh nghiệp.
Nếu không xác định được cá nhân theo cả tiêu chí sở hữu và kiểm soát, quy định yêu cầu kê khai một người quản lý doanh nghiệp có quyền hạn lớn nhất để hành động thay mặt doanh nghiệp.
Đối với công ty hợp danh, tất cả thành viên hợp danh là chủ sở hữu hưởng lợi, không phụ thuộc tỷ lệ góp vốn.
3. Hồ sơ bổ sung chủ sở hữu hưởng lợi gồm những gì?
Đối với doanh nghiệp thành lập trước 01/07/2025 và chưa kê khai, hồ sơ cơ bản gồm Mẫu số 12 và Mẫu số 10 theo Thông tư 121/2026/TT-BTC.
- Mẫu số 12: Giấy đề nghị đăng ký thay đổi nội dung Giấy chứng nhận đăng ký doanh nghiệp/Thông báo thay đổi nội dung đăng ký doanh nghiệp.
- Mẫu số 10: Danh sách chủ sở hữu hưởng lợi của doanh nghiệp.
- Thông tin định danh của các cá nhân cần kê khai.
- Tài liệu nội bộ để đối chiếu cơ cấu sở hữu, tỷ lệ vốn và quyền kiểm soát.
- Văn bản ủy quyền và giấy tờ liên quan nếu ủy quyền cho người khác thực hiện thủ tục.
Thông thường, nếu chỉ thực hiện bổ sung thông tin chủ sở hữu hưởng lợi mà không thay đổi thành viên, vốn điều lệ hoặc nội dung đăng ký khác, doanh nghiệp không phải mặc nhiên lập nghị quyết thay đổi vốn hay sửa đổi điều lệ.
Tải Mẫu số 12 mới
Mẫu số 12 là văn bản thể hiện nội dung thông báo của doanh nghiệp gửi cơ quan đăng ký kinh doanh. Đây là mẫu dùng chung cho nhiều thủ tục nên người kê khai chỉ cần tập trung vào phần có liên quan.
Tải Mẫu số 10 mới
Mẫu số 10 là danh sách thể hiện thông tin cá nhân và căn cứ xác định chủ sở hữu hưởng lợi. Đây là tài liệu quan trọng để cơ quan đăng ký kinh doanh ghi nhận thông tin.
Chú ý: Từ ngày 21/08/2026, Thông tư 121/2026/TT-BTC đã thay thế cả hai mẫu. Nếu tệp Word đang sử dụng vẫn là mẫu cũ theo Thông tư 68/2025/TT-BTC, bạn cần cập nhật trước khi lập hồ sơ.
4. Hướng dẫn điền Mẫu số 12 khi kê khai bổ sung lần đầu
Mẫu số 12 có nhiều trang vì được dùng cho các thủ tục thay đổi tên doanh nghiệp, địa chỉ, vốn điều lệ, ngành nghề, thông tin thuế và nhiều nội dung khác.
Nếu chỉ bổ sung chủ sở hữu hưởng lợi, bạn không cần kê khai những phần thay đổi không phát sinh.
- Điền tên doanh nghiệp — Ghi tên đầy đủ bằng chữ in hoa, đúng với Giấy chứng nhận đăng ký doanh nghiệp.
- Điền số văn bản và ngày lập — Sử dụng số văn bản nội bộ nếu có, ghi địa danh và ngày tháng lập hồ sơ.
- Điền cơ quan tiếp nhận — Tại phần Kính gửi, ghi Cơ quan đăng ký kinh doanh cấp tỉnh nơi doanh nghiệp đặt trụ sở chính.
- Điền mã số doanh nghiệp — Ghi chính xác mã số doanh nghiệp hoặc mã số thuế.
- Tìm phần thông báo chủ sở hữu hưởng lợi — Trong Mục A, tìm phần "Thông báo thay đổi thông tin về chủ sở hữu hưởng lợi của doanh nghiệp/Thông báo thay đổi thông tin để xác định chủ sở hữu hưởng lợi".
- Chọn nội dung điểm b — Đây là trường hợp doanh nghiệp thành lập trước 01/07/2025 thực hiện bổ sung thông tin chủ sở hữu hưởng lợi.
- Chuẩn bị Mẫu số 10 gửi kèm — Đối chiếu danh sách người được kê khai với cơ cấu sở hữu và quyền kiểm soát thực tế.
- Hoàn thiện phần cuối mẫu — Giữ nội dung cam kết và thực hiện ký hồ sơ theo đúng thẩm quyền, hình thức nộp.
Phân biệt điểm a và điểm b
Đây là phần nhiều người dễ nhầm nhất trong Mẫu số 12 mới.
| Nội dung | Khi nào sử dụng? |
|---|---|
| Điểm a | Doanh nghiệp đã kê khai, nay phát sinh thay đổi thông tin chủ sở hữu hưởng lợi hoặc người quản lý đã kê khai |
| Điểm b | Doanh nghiệp thành lập trước 01/07/2025, nay bổ sung thông tin chủ sở hữu hưởng lợi theo quy định chuyển tiếp |
Vì đang thực hiện kê khai bổ sung lần đầu cho doanh nghiệp cũ, bạn chọn nội dung tại điểm b.
Ví dụ phần đầu Mẫu số 12 có thể điền:
- Tên doanh nghiệp: CÔNG TY TNHH THƯƠNG MẠI MINH AN
- Số: 01/2026/TB-MA
- Địa danh, ngày lập: Nghệ An, ngày 06 tháng 11 năm 2026
- Kính gửi: Cơ quan đăng ký kinh doanh cấp tỉnh Nghệ An
- Mã số doanh nghiệp: 2901234567
Các thông tin trên chỉ là ví dụ giả định, không phải hồ sơ của doanh nghiệp thực tế.
Sau phần thông tin chung, doanh nghiệp giữ lại nội dung thông báo bổ sung chủ sở hữu hưởng lợi tại điểm b và lập Mẫu số 10 kèm theo.
Mục B của Mẫu số 12 dành cho việc bổ sung, cập nhật thông tin đăng ký doanh nghiệp khác. Mục C dành cho đề nghị hiệu đính. Nếu không thực hiện các nội dung đó, không tự ý điền thêm thông tin không liên quan.
Lưu ý rằng Mẫu số 12 cho phép doanh nghiệp lựa chọn trang tương ứng với nội dung đăng ký hoặc thông báo thay đổi. Khi lập tệp để nộp, cần giữ đúng các nội dung bắt buộc và phần cam kết, chữ ký của biểu mẫu.
5. Hướng dẫn điền Mẫu số 10 theo từng loại hình doanh nghiệp
Mẫu số 10 mới có các nhóm chỉ tiêu về thông tin định danh, tỷ lệ sở hữu, thành viên hợp danh, quan hệ gia đình hoặc hợp đồng, quyền kiểm soát và người quản lý doanh nghiệp.
Phần thông tin cá nhân gồm họ tên, ngày sinh, giới tính, giấy tờ pháp lý, quốc tịch, dân tộc và địa chỉ liên lạc. Theo chú thích của biểu mẫu, nếu cột số 5 kê khai số định danh cá nhân thì không phải kê khai cột số 6 và cột số 7.
Với các cột tỷ lệ, cần phân biệt sở hữu trực tiếp, gián tiếp và tổng tỷ lệ. Không sử dụng tỷ lệ vốn điều lệ thay cho tỷ lệ cổ phần có quyền biểu quyết ở công ty cổ phần.
Nếu chủ sở hữu công ty là một cá nhân sở hữu 100% vốn điều lệ, cá nhân này thuộc diện xác định theo tiêu chí sở hữu.
Ví dụ ông Nguyễn Văn A sở hữu trực tiếp 100% vốn điều lệ. Tại nhóm cột 9–11 của Mẫu số 10, kê khai:
- Trực tiếp: 100%
- Gián tiếp: 0%
- Tổng: 100%
Nếu chủ sở hữu là một tổ chức, phải rà soát cơ cấu sở hữu và quyền kiểm soát phía sau tổ chức để xác định cá nhân hưởng lợi cuối cùng. Không chỉ ghi tên tổ chức vào danh sách cá nhân.
Giả sử công ty có hai thành viên:
- Ông A góp 60% vốn điều lệ.
- Bà B góp 40% vốn điều lệ.
Nếu cả hai sở hữu trực tiếp, không có yếu tố khác, kê khai ông A với tỷ lệ 60% và bà B với tỷ lệ 40% tại nhóm cột sở hữu vốn điều lệ.
Nếu công ty có ba hoặc nhiều thành viên, phải xem xét từng người theo tiêu chí pháp luật. Không kết luận chỉ dựa vào chức danh giám đốc hoặc chủ tịch hội đồng thành viên.
Đối với công ty cổ phần, tiêu chí tỷ lệ sở hữu tập trung vào tổng số cổ phần có quyền biểu quyết.
Ví dụ công ty có 100.000 cổ phần có quyền biểu quyết, ông A sở hữu trực tiếp 40.000 cổ phần và bà B sở hữu trực tiếp 30.000 cổ phần.
Tỷ lệ tương ứng:
- Ông A: 40%.
- Bà B: 30%.
Nếu đáp ứng tiêu chí sở hữu hưởng lợi, kê khai các tỷ lệ tại nhóm cột 12–14 của Mẫu số 10.
Doanh nghiệp phải kiểm tra thêm sở hữu gián tiếp, nhóm gia đình, hợp đồng và quyền kiểm soát. Không mặc nhiên coi mọi cổ đông sáng lập đều là chủ sở hữu hưởng lợi.
Tất cả thành viên hợp danh thuộc diện chủ sở hữu hưởng lợi theo quy định năm 2026, không phụ thuộc vào tỷ lệ góp vốn.
Khi kê khai Mẫu số 10, ghi thông tin các thành viên hợp danh và đánh dấu X tại cột 15.
Đối với thành viên góp vốn không phải thành viên hợp danh, cần xem xét các tiêu chí sở hữu hoặc kiểm soát tương ứng, không tự động áp dụng quy tắc của thành viên hợp danh.
Các cột quan trọng khác của Mẫu số 10
| Cột | Nội dung kê khai |
|---|---|
| 9–11 | Tỷ lệ sở hữu vốn điều lệ trực tiếp, gián tiếp, tổng |
| 12–14 | Tỷ lệ sở hữu cổ phần có quyền biểu quyết trực tiếp, gián tiếp, tổng |
| 15 | Đánh dấu X đối với thành viên hợp danh thuộc diện kê khai |
| 16 | Ghi rõ quan hệ gia đình hoặc quan hệ hợp đồng theo quy định |
| 17 | Quyền kiểm soát thực tế đối với doanh nghiệp |
| 18 | Chức danh người quản lý doanh nghiệp trong trường hợp phải kê khai người quản lý |
Không phải người nào cũng cần điền tất cả các nhóm cột. Doanh nghiệp kê khai chỉ tiêu phù hợp với căn cứ xác định người đó là chủ sở hữu hưởng lợi.
Đặc biệt, nếu không có cá nhân sở hữu từ 25% trở lên thì chưa thể kết luận doanh nghiệp không có ai phải kê khai. Cần tiếp tục xem xét nhóm cá nhân, quyền kiểm soát thực tế và trường hợp kê khai người quản lý theo thứ tự pháp luật quy định.
6. Cách chuẩn bị biểu mẫu trên Mina Desk và nộp hồ sơ trực tuyến
Bạn có thể sử dụng kho biểu mẫu của Mina Desk để tìm và chuẩn bị Mẫu số 12, Mẫu số 10 trước khi thực hiện thủ tục tại cơ quan đăng ký kinh doanh.
Bước 1: Tìm và tải biểu mẫu trên Mina Desk
Truy cập Kho biểu mẫu Mina Desk, tìm theo từ khóa "Mẫu số 12" hoặc "Mẫu số 10".
Mina Desk hỗ trợ xem trước, điền trực tiếp và tải biểu mẫu ở các định dạng được cung cấp. Trước khi sử dụng, hãy đối chiếu phiên bản mẫu với Thông tư 121/2026/TT-BTC và kiểm tra nội dung sau khi xuất tệp.
Với hồ sơ kê khai chủ sở hữu hưởng lợi, bạn cần bảo đảm hai biểu mẫu thống nhất về doanh nghiệp và thông tin cá nhân được kê khai.
Bước 2: Chuẩn bị tệp hồ sơ
Sau khi điền xong, kiểm tra họ tên, số định danh cá nhân, địa chỉ liên lạc, tỷ lệ sở hữu và chữ ký theo yêu cầu.
Nếu cần sắp xếp tài liệu hoặc giảm dung lượng tệp, bạn có thể tham khảo công cụ chuẩn bị và gộp hồ sơ của Mina Desk. Công cụ hỗ trợ xử lý tệp, không thay thế việc kiểm tra nội dung pháp lý.
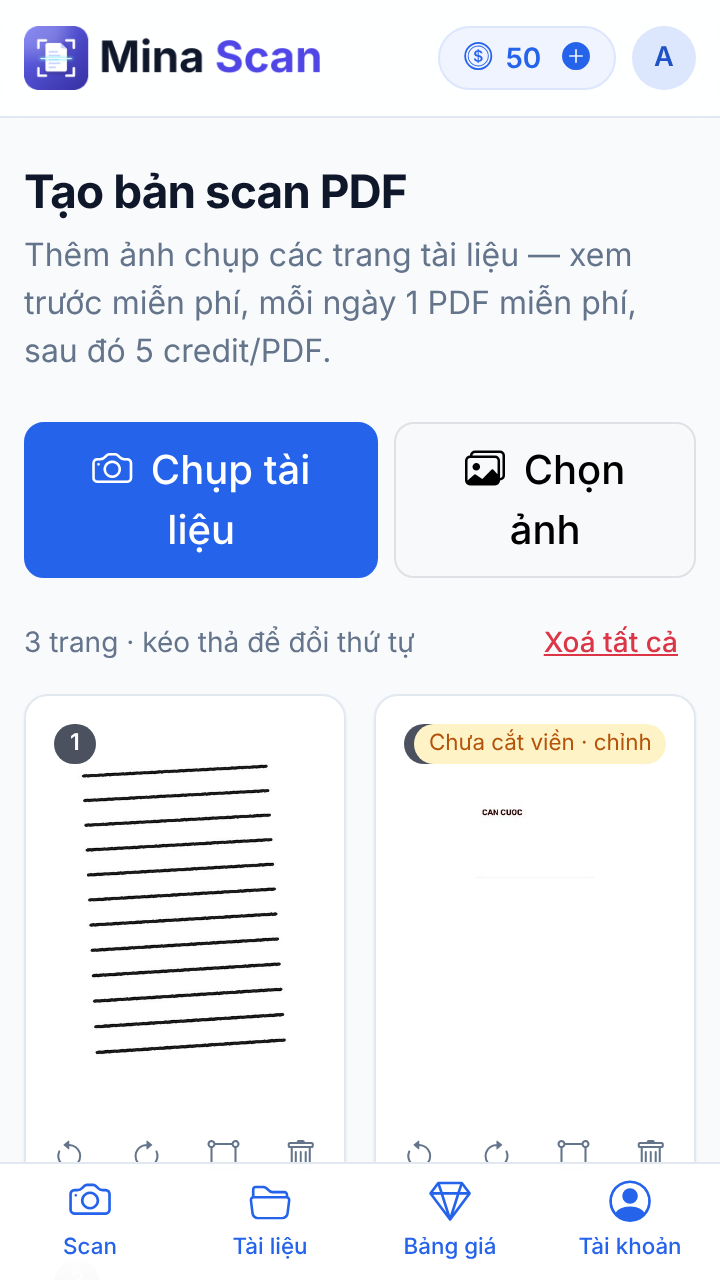
Trường hợp cần số hóa giấy tờ, chức năng tạo bản scan hỗ trợ chụp và chuyển giấy tờ thành PDF. Đối với thông tin CCCD, hóa đơn và XML thuế, Mina Desk xử lý trong bộ nhớ theo mô tả dịch vụ, không lưu lại các dữ liệu này trên máy chủ.
Bước 3: Thực hiện thủ tục đăng ký trực tuyến
Việc bổ sung được thực hiện trên Hệ thống thông tin quốc gia về đăng ký doanh nghiệp, thông qua phương thức đăng nhập và xác thực điện tử được hệ thống hỗ trợ.
Trình tự tham khảo:
- Đăng nhập hệ thống bằng tài khoản định danh điện tử.
- Chọn thủ tục đăng ký hoặc thông báo thay đổi nội dung đăng ký doanh nghiệp phù hợp.
- Tìm doanh nghiệp bằng mã số doanh nghiệp.
- Kiểm tra thông tin doanh nghiệp và lựa chọn nội dung thông báo thay đổi.
- Kê khai thông tin danh sách chủ sở hữu hưởng lợi trong khối dữ liệu tương ứng.
- Đính kèm các giấy tờ cần thiết theo yêu cầu của hệ thống.
- Kiểm tra toàn bộ hồ sơ, hoàn thành xác thực và nộp.
- Theo dõi giấy tiếp nhận và kết quả xử lý hồ sơ.
Lưu ý về việc tải Mẫu số 12: Theo Điều 39 Nghị định 168/2025/NĐ-CP, được sửa đổi bởi Nghị định 296/2026/NĐ-CP, trường hợp chính người có thẩm quyền ký trực tiếp nộp hồ sơ, đối với giấy đề nghị hoặc thông báo chỉ yêu cầu người nộp ký và nội dung đã được kê khai trên hệ thống, người nộp có thể không phải ký hoặc tải riêng văn bản đó.
Trường hợp người được ủy quyền nộp hồ sơ, các giấy tờ trong thành phần hồ sơ phải được ký hợp lệ và tải lên theo quy định. Vì vậy, thao tác đính kèm tệp có thể khác nhau theo vai trò người nộp.
Bước 4: Kiểm tra kết quả
Sau khi nộp, người thực hiện đăng nhập lại hệ thống để xem phản hồi. Nếu được yêu cầu sửa đổi, bổ sung, cần đối chiếu nội dung thông báo với thông tin đã kê khai và các tệp đính kèm trước khi gửi lại.
7. Những lỗi dễ gặp khi bổ sung thông tin chủ sở hữu hưởng lợi
Có hai nhóm lỗi phổ biến: sử dụng sai biểu mẫu và xác định chưa đầy đủ những người phải kê khai.
- Dùng Mẫu số 12 cũ: Phiên bản trước Thông tư 121/2026/TT-BTC có bốn trường hợp a, b, c, d tại phần chủ sở hữu hưởng lợi. Mẫu mới chỉ còn điểm a và b; kê khai bổ sung lần đầu của doanh nghiệp cũ nằm ở điểm b.
- Chỉ kê khai người đại diện theo pháp luật: Người đại diện không đương nhiên là người duy nhất được kê khai.
- Bỏ sót sở hữu gián tiếp: Cần rà soát cơ cấu sở hữu qua tổ chức trung gian và các thỏa thuận liên quan.
- Không xét nhóm gia đình hoặc hợp đồng: Việc mỗi người sở hữu dưới 25% không đủ để loại trừ trường hợp sở hữu theo nhóm.
- Nhầm thời hạn bổ sung lần đầu với thời hạn thông báo thay đổi: Đây là hai tình huống có căn cứ áp dụng khác nhau.
- Điền tỷ lệ nhưng không thống nhất dữ liệu: Mẫu số 10 cần phản ánh đúng thông tin về vốn, cổ phần có quyền biểu quyết và quyền kiểm soát.
Đối với doanh nghiệp có sở hữu nhiều tầng, cổ đông là tổ chức hoặc thỏa thuận kiểm soát phức tạp, nên rà soát hồ sơ nội bộ và tham khảo ý kiến chuyên môn nếu cần.
Mina Desk giúp chuẩn bị và xử lý biểu mẫu, nhưng không thay thế việc xác định trách nhiệm kê khai của doanh nghiệp hoặc tư vấn pháp lý.
- Luật 76/2025/QH15 ngày 17/06/2025 — Điều 3 về quy định chuyển tiếp đối với doanh nghiệp thành lập trước ngày 01/07/2025.
- Nghị định 168/2025/NĐ-CP ngày 30/06/2025 — Quy định về đăng ký doanh nghiệp, thủ tục thông báo và cập nhật thông tin.
- Nghị định 296/2026/NĐ-CP ngày 23/07/2026 — Điều 3, Điều 4 sửa đổi tiêu chí xác định, kê khai chủ sở hữu hưởng lợi; Điều 9 sửa đổi thủ tục đăng ký trực tuyến.
- Thông tư 121/2026/TT-BTC ngày 21/08/2026 — Thay thế Mẫu số 10 và Mẫu số 12 tại Phụ lục I.
- Hướng dẫn của Bộ Tài chính công bố ngày 01/09/2026 trên Báo Điện tử Chính phủ — Giải đáp việc kê khai lại khi thay đổi tiêu chí pháp lý.
- Công văn 10252/STC-ĐKKD ngày 21/10/2026 của Sở Tài chính Nghệ An — Đề nghị doanh nghiệp trên địa bàn hoàn thành bổ sung thông tin trước ngày 30/11/2026.
Doanh nghiệp thành lập trước ngày 01/07/2025 có phải kê khai chủ sở hữu hưởng lợi không?
Có, theo quy định chuyển tiếp tại khoản 1 Điều 3 Luật 76/2025/QH15. Doanh nghiệp thực hiện bổ sung khi đăng ký hoặc thông báo thay đổi nội dung đăng ký doanh nghiệp gần nhất, hoặc chủ động thực hiện sớm hơn.
Không thay đổi đăng ký kinh doanh thì có phải kê khai ngay không?
Luật không quy định một hạn chung buộc mọi doanh nghiệp thành lập trước ngày 01/07/2025 phải nộp ngay nếu chưa phát sinh thủ tục thay đổi. Tuy nhiên, cần kiểm tra văn bản đôn đốc và yêu cầu cụ thể tại địa phương. Doanh nghiệp được phép chủ động bổ sung sớm.
Công ty có hai thành viên góp vốn 50%–50% kê khai những ai?
Nếu hai cá nhân trực tiếp sở hữu mỗi người 50% vốn điều lệ và không có yếu tố đặc biệt khác, cả hai đều đáp ứng tiêu chí sở hữu từ 25% và thuộc diện kê khai trong Mẫu số 10.
Công ty TNHH một thành viên có cần kê khai không?
Có, nếu chủ sở hữu là cá nhân sở hữu 100% vốn điều lệ thì cá nhân này đáp ứng tiêu chí sở hữu. Nếu chủ sở hữu là tổ chức, phải xác định cá nhân sở hữu hoặc kiểm soát cuối cùng theo quy định.
Có thể kê khai bổ sung chủ sở hữu hưởng lợi trực tuyến không?
Có. Doanh nghiệp thực hiện trên Hệ thống thông tin quốc gia về đăng ký doanh nghiệp. Việc kê khai dữ liệu, tải tệp và xác thực phụ thuộc vào vai trò người nộp và quy trình hệ thống đang áp dụng.
Có bắt buộc tất cả doanh nghiệp kê khai trước ngày 30/11/2026 không?
Không có một thời hạn chung 30/11/2026 trong quy định chuyển tiếp của Luật 76/2025/QH15 áp dụng cho toàn quốc. Đây là mốc được nêu trong văn bản đôn đốc của một số địa phương, chẳng hạn Nghệ An. Doanh nghiệp cần kiểm tra thông báo tại tỉnh, thành phố nơi đặt trụ sở.
Kê khai chủ sở hữu hưởng lợi không đồng nghĩa với thay đổi chủ sở hữu doanh nghiệp. Nếu cơ cấu vốn và thành viên không thay đổi, việc bổ sung chủ yếu nhằm cung cấp thông tin về cá nhân thực sự sở hữu hoặc kiểm soát doanh nghiệp theo quy định.
Để tránh dùng nhầm biểu mẫu, bạn có thể truy cập Kho biểu mẫu miễn phí của Mina Desk, kiểm tra phiên bản Mẫu số 12 và Mẫu số 10 mới nhất, chuẩn bị đầy đủ thông tin rồi thực hiện thủ tục đăng ký doanh nghiệp trực tuyến.