Mẫu dùng khi nào
Ý chính trong bài
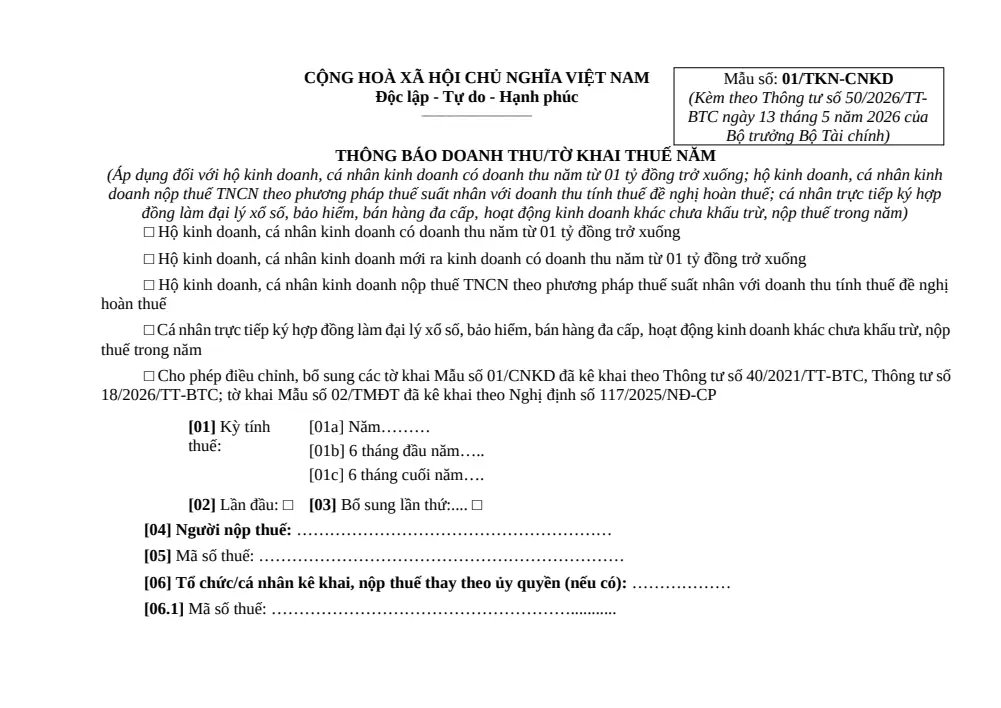
- Thông báo doanh thu/tờ khai thuế năm dành cho hộ, cá nhân kinh doanh theo các trường hợp ghi trên mẫu.
- Áp dụng cho trường hợp doanh thu năm từ 01 tỷ đồng trở xuống, trường hợp mới kinh doanh, đề nghị hoàn thuế TNCN hoặc chưa được khấu trừ, nộp thuế trong năm.
- Có thể dùng để điều chỉnh, bổ sung tờ khai Mẫu 01/CNKD và Mẫu 02/TMĐT đã kê khai theo các văn bản được nêu.
Ai cần dùng
- Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 01 tỷ đồng trở xuống.
- Hộ kinh doanh, cá nhân kinh doanh mới ra kinh doanh thuộc ngưỡng doanh thu nêu trên.
- Cá nhân trực tiếp ký hợp đồng làm đại lý xổ số, bảo hiểm, bán hàng đa cấp hoặc hoạt động kinh doanh khác chưa được khấu trừ, nộp thuế trong năm.
- Người nộp thuế đề nghị hoàn thuế TNCN theo phương pháp thuế suất nhân với doanh thu tính thuế.
- Tổ chức, cá nhân kê khai và nộp thuế thay theo ủy quyền hoặc đại lý thuế, nếu có.
Nộp ở đâu
Nộp cho cơ quan thuế quản lý trực tiếp theo phương thức được cơ quan thuế hướng dẫn, có thể bao gồm phương thức điện tử. Cần xác minh cơ quan tiếp nhận và phương thức nộp áp dụng tại thời điểm kê khai.
Cách điền các mục chính
- Chọn trường hợp áp dụng — đánh dấu ô phù hợp ở phần đầu mẫu; nếu điều chỉnh, bổ sung tờ khai trước đây thì đánh dấu mục tương ứng.
- Khai thông tin kỳ tính thuế — điền năm hoặc 6 tháng đầu/cuối năm tại mục [01]; chọn “Lần đầu” hoặc ghi lần bổ sung tại mục [02], [03].
- Khai thông tin người nộp thuế — ghi họ tên/tên hộ kinh doanh, mã số thuế, thông tin ủy quyền và đại lý thuế tại mục [04]–[07.1].
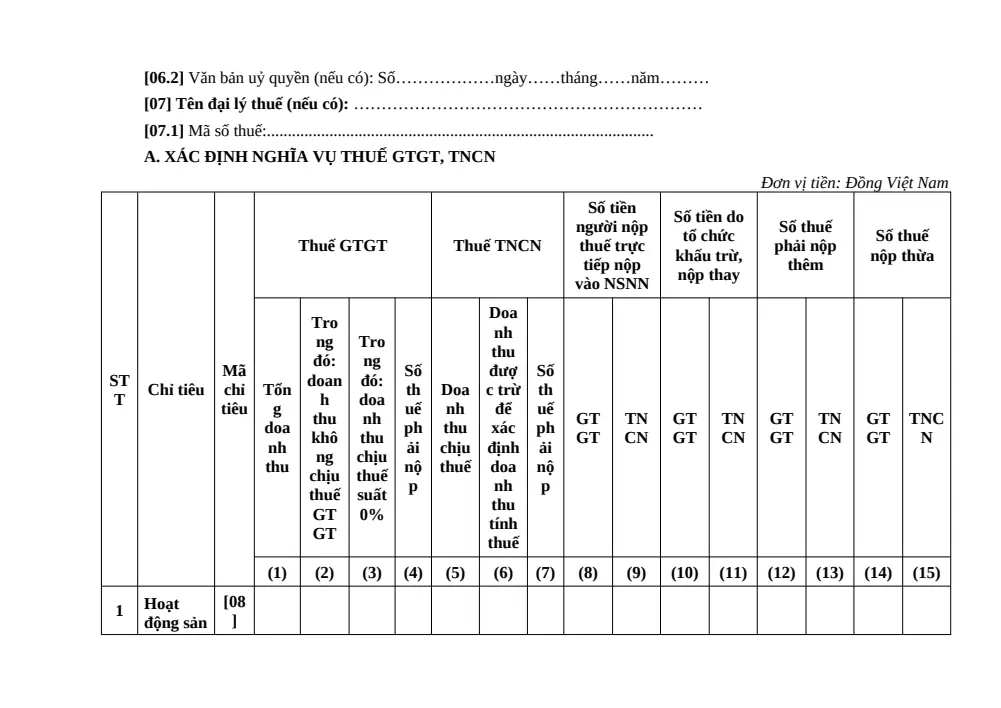
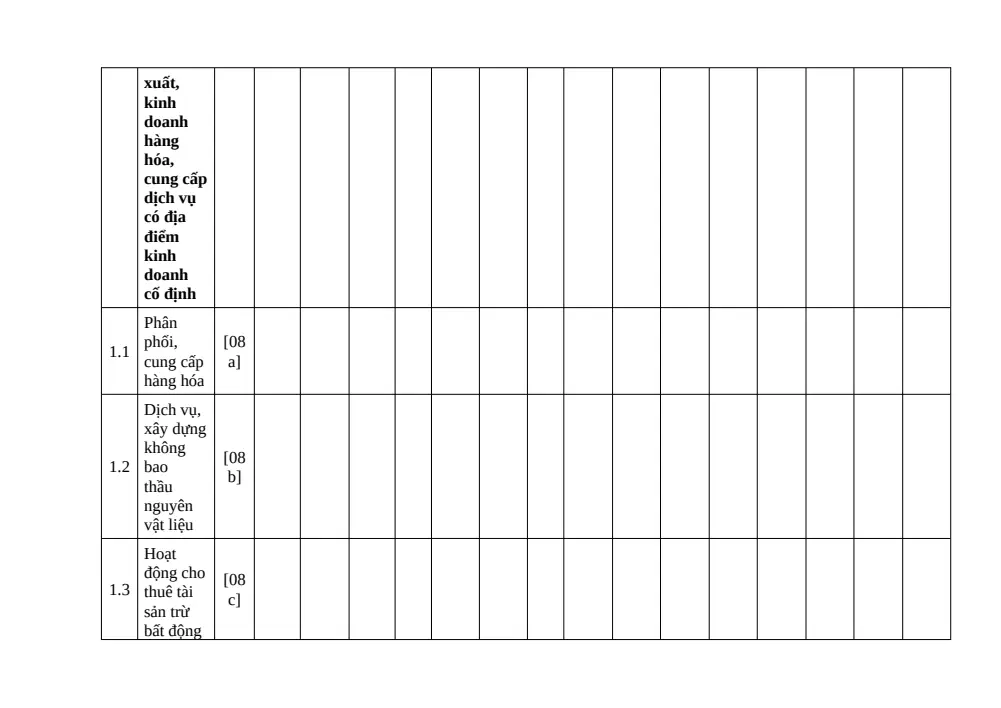
- Xác định nghĩa vụ thuế — kê doanh thu, doanh thu chịu thuế, doanh thu được trừ và số thuế GTGT, TNCN theo từng nhóm hoạt động tại phần A. Trường hợp chỉ thông báo doanh thu theo ghi chú của mẫu thì không kê số thuế GTGT, TNCN phải nộp.
- Kê khai các sắc thuế khác nếu phát sinh — sử dụng phần B cho thuế tiêu thụ đặc biệt; phần C cho thuế tài nguyên, thuế/phí bảo vệ môi trường.
- Đối chiếu số tiền phải nộp — lập thông tin hỗ trợ nộp thuế tại phần D; nếu có khoản nộp thừa thì đề nghị hoàn hoặc bù trừ tại phần E.
- Ký và nộp — người nộp thuế, đại diện hợp pháp hoặc người được ủy quyền ký; đại lý thuế ghi thông tin nhân viên và chứng chỉ hành nghề nếu thực hiện hồ sơ.
Lưu ý
Lưu ý quan trọng
- Không tự động kê số thuế GTGT, TNCN phải nộp trong trường hợp hộ/cá nhân kinh doanh có doanh thu năm từ 01 tỷ đồng trở xuống nếu chỉ thực hiện thông báo doanh thu theo ghi chú của mẫu.
- Kiểm tra chính xác mã số thuế, kỳ tính thuế, mã địa điểm kinh doanh, doanh thu từng hoạt động và số tiền đề nghị hoàn/bù trừ.
- Các phần thuế tiêu thụ đặc biệt, tài nguyên, bảo vệ môi trường và phí bảo vệ môi trường chỉ kê khai khi thực tế phát sinh.
- Thông tin mã số thuế và địa điểm kinh doanh.
- Doanh thu theo từng hoạt động, nền tảng thương mại điện tử hoặc nền tảng số.
- Chứng từ, số liệu thuế đã khấu trừ hoặc đã nộp trong năm.
- Thông tin tài khoản ngân hàng/Kho bạc nếu đề nghị hoàn bằng chuyển khoản.
- Thông tin khoản nợ, khoản thu phát sinh nếu đề nghị bù trừ.