10 chỉ số tài chính cán bộ tín dụng xem đầu tiên khi đọc BCTC doanh nghiệp
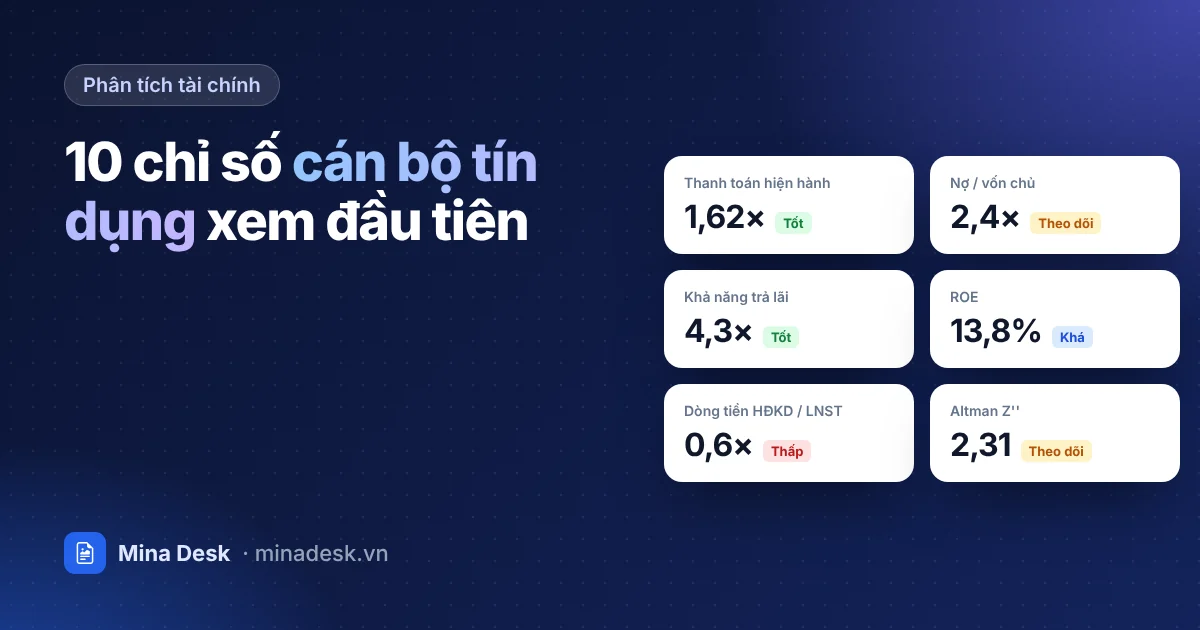
Thanh toán hiện hành, nợ/vốn chủ, khả năng trả lãi, dòng tiền, ROE, vòng quay vốn, Altman Z''… — công thức, mã chỉ tiêu lấy từ BCTC theo Thông tư 200 và ngưỡng tham khảo để đọc nhanh sức khoẻ tài chính doanh nghiệp.
Nội dung bài viết
- Nhóm 1: Khả năng thanh toán
- 1. Khả năng thanh toán hiện hành
- 2. Khả năng thanh toán nhanh
- Nhóm 2: Đòn bẩy và khả năng trả nợ
- 3. Nợ phải trả / Vốn chủ sở hữu
- 4. Nợ vay / Vốn chủ sở hữu
- 5. Khả năng trả lãi vay (ICR)
- Nhóm 3: Khả năng sinh lời
- 6. Biên lợi nhuận ròng
- 7. ROE — Lợi nhuận trên vốn chủ sở hữu
- Nhóm 4: Hiệu quả vận hành
- 8. Chu kỳ chuyển đổi tiền mặt (CCC)
- Nhóm 5: Dòng tiền
- 9. Dòng tiền kinh doanh / Lợi nhuận sau thuế
- Nhóm 6: Chỉ số tổng hợp
- 10. Altman Z''
- Tính 10 chỉ số này nhanh nhất thế nào?
- Tóm tắt
Một bộ báo cáo tài chính có hàng trăm chỉ tiêu, nhưng khi thẩm định khách hàng doanh nghiệp, người làm tín dụng thường chỉ cần khoảng 10 con số để biết doanh nghiệp đang khoẻ hay yếu, có trả được nợ không. Bài này tổng hợp 10 chỉ số đó kèm công thức, mã chỉ tiêu (theo mẫu Thông tư 200) và ngưỡng tham khảo.
Mỗi ngành có đặc thù riêng: bán lẻ có vòng quay hàng tồn kho nhanh, xây dựng có phải thu lớn, bất động sản dùng đòn bẩy cao. Hãy so sánh với doanh nghiệp cùng ngành và xu hướng nhiều năm, đừng chỉ nhìn một con số.
Nhóm 1: Khả năng thanh toán
1. Khả năng thanh toán hiện hành
Công thức: Tài sản ngắn hạn / Nợ ngắn hạn — B01 mã 100 / mã 310
Cho biết mỗi đồng nợ phải trả trong 12 tháng tới được đảm bảo bởi bao nhiêu đồng tài sản ngắn hạn.
- ≥ 1,5: tốt · 1 – 1,5: chấp nhận được · < 1: thiếu vốn lưu động, có thể đang dùng nợ ngắn hạn tài trợ tài sản dài hạn.
2. Khả năng thanh toán nhanh
Công thức: (Tài sản ngắn hạn − Hàng tồn kho) / Nợ ngắn hạn — B01 (mã 100 − mã 140) / mã 310
Loại hàng tồn kho — thứ khó bán ngay — để xem khả năng trả nợ "thật". ≥ 1 là tốt, < 0,5 là yếu.
Nhóm 2: Đòn bẩy và khả năng trả nợ
3. Nợ phải trả / Vốn chủ sở hữu
Công thức: Nợ phải trả / Vốn chủ sở hữu — B01 mã 300 / mã 400
- ≤ 1: đòn bẩy thấp · 1 – 3: trung bình · > 3: cao, rủi ro tăng mạnh khi kinh doanh đi xuống.
- Vốn chủ âm là tín hiệu đỏ: doanh nghiệp lỗ luỹ kế vượt vốn góp.
4. Nợ vay / Vốn chủ sở hữu
Công thức: (Vay ngắn hạn + Vay dài hạn) / Vốn chủ sở hữu — B01 (mã 320 + mã 338) / mã 400
Khác chỉ số 3 ở chỗ chỉ tính nợ có lãi. ≤ 1 an toàn, > 2 cao.
5. Khả năng trả lãi vay (ICR)
Công thức: EBIT / Chi phí lãi vay, với EBIT = Lợi nhuận trước thuế + Chi phí lãi vay — B02 (mã 50 + mã 23) / mã 23
Lợi nhuận hoạt động gấp bao nhiêu lần tiền lãi phải trả.
- ≥ 4: tốt · 1,5 – 4: chấp nhận · < 1,5: rủi ro · âm: lợi nhuận không đủ trả lãi.
Nhóm 3: Khả năng sinh lời
6. Biên lợi nhuận ròng
Công thức: Lợi nhuận sau thuế / Doanh thu thuần — B02 mã 60 / mã 10
≥ 5% tốt, 2 – 5% trung bình, < 2% mỏng — một biến động nhỏ về giá vốn có thể đẩy doanh nghiệp vào lỗ.
7. ROE — Lợi nhuận trên vốn chủ sở hữu
Công thức: LNST / Vốn chủ sở hữu bình quân — B02 mã 60 / trung bình B01 mã 400 đầu năm và cuối năm
≥ 15% cao, 10 – 15% khá, < 10% thấp. ROE cao nhờ đòn bẩy cao (chỉ số 3 lớn) thì cần thận trọng.
Nhóm 4: Hiệu quả vận hành
8. Chu kỳ chuyển đổi tiền mặt (CCC)
Công thức: Số ngày thu tiền + Số ngày tồn kho − Số ngày trả tiền người bán
| Thành phần | Công thức | Mã chỉ tiêu |
|---|---|---|
| Số ngày thu tiền (DSO) | Phải thu khách hàng bình quân / Doanh thu thuần × 365 | B01 mã 131; B02 mã 10 |
| Số ngày tồn kho (DIO) | Hàng tồn kho bình quân / Giá vốn × 365 | B01 mã 140; B02 mã 11 |
| Số ngày trả tiền (DPO) | Phải trả người bán bình quân / Giá vốn × 365 | B01 mã 311; B02 mã 11 |
Chu kỳ dài nghĩa là doanh nghiệp cần nhiều vốn lưu động để "ứng trước" cho khách hàng và hàng tồn — đây chính là căn cứ để tính hạn mức vay vốn lưu động. Trên 180 ngày là nhu cầu vốn lớn.
Nhóm 5: Dòng tiền
9. Dòng tiền kinh doanh / Lợi nhuận sau thuế
Công thức: Lưu chuyển tiền thuần từ HĐKD / LNST — B03 mã 20 / B02 mã 60
Lợi nhuận trên giấy có thu được bằng tiền không? ≥ 1 là lợi nhuận "thật". Doanh nghiệp lãi liên tục nhưng dòng tiền kinh doanh âm nhiều năm — thường do phải thu, tồn kho phình to — là dấu hiệu cần xem kỹ.
Lãi nhưng hết tiền là nguyên nhân phổ biến khiến doanh nghiệp chậm trả nợ. Luôn đọc báo cáo lưu chuyển tiền tệ cùng với báo cáo kết quả kinh doanh.
Nhóm 6: Chỉ số tổng hợp
10. Altman Z''
Mô hình dự báo nguy cơ kiệt quệ tài chính của giáo sư Edward Altman, phiên bản Z'' dùng cho doanh nghiệp không niêm yết, phi sản xuất:
Z'' = 6,56·X1 + 3,26·X2 + 6,72·X3 + 1,05·X4
| Biến | Ý nghĩa | Lấy từ |
|---|---|---|
| X1 | Vốn lưu động ròng / Tổng tài sản | B01 (mã 100 − 310) / 270 |
| X2 | LNST chưa phân phối / Tổng tài sản | B01 mã 421 / 270 |
| X3 | EBIT / Tổng tài sản | B02 (mã 50 + 23) / B01 mã 270 |
| X4 | Vốn chủ sở hữu / Nợ phải trả | B01 mã 400 / 300 |
Đọc kết quả: > 2,6 vùng an toàn · 1,1 – 2,6 vùng cần theo dõi · < 1,1 vùng rủi ro.
Tính 10 chỉ số này nhanh nhất thế nào?
Tính tay cho 3 năm BCTC mất khoảng một buổi và dễ nhầm mã chỉ tiêu. Nếu có tệp XML BCTC (tải từ thuế điện tử), công cụ Phân tích tài chính của Mina Desk đọc 2–5 năm cùng lúc và tính sẵn toàn bộ các chỉ số trên — kèm điểm sức khoẻ tài chính, cảnh báo và báo cáo Word/PDF, có phần cách tính cho từng chỉ số để bạn đối chiếu.
Tóm tắt
| # | Chỉ số | Ngưỡng tốt |
|---|---|---|
| 1 | Thanh toán hiện hành | ≥ 1,5 |
| 2 | Thanh toán nhanh | ≥ 1 |
| 3 | Nợ phải trả / Vốn chủ | ≤ 1 |
| 4 | Nợ vay / Vốn chủ | ≤ 1 |
| 5 | Khả năng trả lãi (ICR) | ≥ 4 |
| 6 | Biên lợi nhuận ròng | ≥ 5% |
| 7 | ROE | ≥ 15% |
| 8 | Chu kỳ chuyển đổi tiền mặt | càng ngắn càng tốt |
| 9 | Dòng tiền HĐKD / LNST | ≥ 1 |
| 10 | Altman Z'' | > 2,6 |